Zum Inhalt springen

Zuschlagskalkulation Übungsaufgaben
kostenlos mit Lösungen

Unbegrenzt viele Aufträge zum Kalkulieren – vom Lückenschema bis zur Textaufgabe mit Nachkalkulation. Vom Fertigungsmaterial bis zum Angebotspreis, kostenlos als PDF mit Lösungen oder direkt online mit Prüfung jedes Schritts.

  • 100 % kostenlos, ohne Anmeldung
  • Unbegrenzt neue Aufgaben
  • PDF mit Lösungsweg
  • Online mit Folgefehler-Prüfung
Lösung aus einem kostenlosen PDF zur Zuschlagskalkulation mit ausgefülltem Kalkulationsschema Kostenloses Aufgabenblatt Zuschlagskalkulation mit Textaufgabe und Kalkulationsschema

Zuschlagskalkulation Übungsaufgaben Generator – kostenlos

Wähle Schwierigkeit und Anzahl der Aufgaben, und der Generator erstellt dir sofort neue Kalkulationen für Industriebetriebe mit Lösungen. Jeder Auftrag ist anders: Rechne direkt online und lass jeden Schritt prüfen oder lade das Blatt kostenlos als PDF herunter.

1. Schwierigkeit wählen

Er steht oben rechts auf jedem PDF oder kommt von Freunden, die dasselbe Blatt üben. Gib ihn ein, und du bekommst genau dieselben Aufgaben – zum gemeinsamen Üben und Vergleichen.

Beispielaufgabe Zuschlagskalkulation mit Lösung

So sieht eine Aufgabe der Stufe Mittel aus. Rechne sie online, lass dein Ergebnis prüfen oder klapp unter der Aufgabe den Lösungsweg auf. Im Beispiel-PDF ist sie Aufgabe 3. Neue Aufgaben bekommst du jederzeit oben mit dem Generator.

Aufgaben-Code

ZK-M1-1000000NF

Zuschlagskalkulation · Stufe Mittel · 1 Aufgabe · 10 Punkte

Gemeinsam üben

Teile den Link mit Freunden oder deiner Lerngruppe: Alle bekommen genau dieselben Aufgaben und können ihre Ergebnisse vergleichen. Mit dem Code öffnest du das Blatt auch später wieder – oben im Feld „Aufgaben-Code“.

Trag deine Ergebnisse ein und lass sie prüfen. Rechne auf zwei Nachkommastellen genau (den Kalkulationsfaktor auf vier). Hast du dich früh verrechnet, gelten die Folgeschritte als folgerichtig, wenn du mit deinem Wert richtig weitergerechnet hast.

Aufgabe 1: Zuschlagskalkulation – Differenzkalkulation (10 Punkte)

Sie arbeiten in der Kostenrechnung der Menke Formteile GmbH & Co. KG in Gera, eines Herstellers von Kunststoffteilen. Die Menke Formteile GmbH & Co. KG kann 250 Stück Paletten (Kunststoff) für 20.500,00 € (netto) verkaufen. Wie hoch sind Gewinn und Gewinnzuschlag? Beide Zuschläge für Verwaltung und Vertrieb werden auf die Herstellkosten gerechnet; auf Sondereinzelkosten wird kein Gemeinkostenzuschlag erhoben.

Angaben

Materialgemeinkostenzuschlag
15 %
Fertigungsgemeinkostenzuschlag I
250 %
Fertigungsgemeinkostenzuschlag II
120 %
Verwaltungsgemeinkostenzuschlag
12 %
Vertriebsgemeinkostenzuschlag
2 %
Kundenskonto
3 %
Kundenrabatt
15 %
PositionBetrag
Fertigungsmaterial4.320,00 €
+Materialgemeinkosten
=Materialkosten
Fertigungslöhne I1.240,00 €
+Fertigungsgemeinkosten I
+Fertigungslöhne II1.960,00 €
+Fertigungsgemeinkosten II
+Sondereinzelkosten der Fertigung580,00 €
=Fertigungskosten
=Herstellkosten
+Verwaltungsgemeinkosten
+Vertriebsgemeinkosten
+Sondereinzelkosten des Vertriebs140,00 €
=Selbstkosten
+Gewinn
=Barverkaufspreis
+Kundenskonto
=Zielverkaufspreis
+Kundenrabatt
=Listenverkaufspreis (netto)20.500,00 €
ErgebnisseWert
Gewinnzuschlag
%
Lösungsweg und Tipps ansehen
  1. 1
    Materialgemeinkosten

    4.320,00 € × 15 % = 648,00 €

    Tipp: Die Materialgemeinkosten werden auf das Fertigungsmaterial (Einzelkosten) aufgeschlagen.
  2. 2
    Materialkosten

    4.320,00 € + 648,00 € = 4.968,00 €

  3. 3
    Fertigungsgemeinkosten I

    1.240,00 € × 250 % = 3.100,00 €

    Tipp: Zuschlagsgrundlage der Fertigungsgemeinkosten sind die Fertigungslöhne derselben Fertigungsstelle.
    Achtung: Wer hier 4.550,00 € erhält, hat auch die Sondereinzelkosten der Fertigung mit dem Zuschlag belegt. Sondereinzelkosten sind Einzelkosten und bekommen keinen Gemeinkostenzuschlag.
  4. 4
    Fertigungsgemeinkosten II

    1.960,00 € × 120 % = 2.352,00 €

    Achtung: Wer hier 3.840,00 € erhält, hat den Zuschlag der Fertigungsstelle II auf die Löhne beider Fertigungsstellen gerechnet.
  5. 5
    Fertigungskosten

    1.240,00 € + 3.100,00 € + 1.960,00 € + 2.352,00 € + 580,00 € = 9.232,00 €

    Tipp: Die Sondereinzelkosten der Fertigung gehören zu den Fertigungskosten – sie werden ohne Zuschlag addiert.
  6. 6
    Herstellkosten

    4.968,00 € + 9.232,00 € = 14.200,00 €

  7. 7
    Verwaltungsgemeinkosten

    14.200,00 € × 12 % = 1.704,00 €

    Tipp: Verwaltungs- und Vertriebsgemeinkosten beziehen sich auf die Herstellkosten, also auf Materialkosten plus Fertigungskosten.
    Achtung: Wer hier 902,40 € erhält, hat den Zuschlag nur auf die Einzelkosten (Fertigungsmaterial und Fertigungslöhne) statt auf die Herstellkosten gerechnet.
    Achtung: Wer hier 1.634,40 € erhält, hat die Sondereinzelkosten der Fertigung aus den Herstellkosten herausgenommen. Sie gehören dazu.
  8. 8
    Vertriebsgemeinkosten

    14.200,00 € × 2 % = 284,00 €

    Achtung: Wer hier 318,08 € erhält, hat den Vertriebszuschlag auf Herstellkosten plus Verwaltungsgemeinkosten gerechnet. Laut Aufgabe gilt für beide Zuschläge dieselbe Grundlage: die Herstellkosten.
  9. 9
    Selbstkosten

    14.200,00 € + 1.704,00 € + 284,00 € + 140,00 € = 16.328,00 €

    Tipp: Die Sondereinzelkosten des Vertriebs kommen ohne Zuschlag zu den Selbstkosten hinzu.
    Achtung: Wer hier 16.188,00 € erhält, hat die Sondereinzelkosten des Vertriebs vergessen.
  10. 10
    Kundenrabatt

    20.500,00 € × 15 % = 3.075,00 €

  11. 11
    Zielverkaufspreis

    20.500,00 € − 3.075,00 € = 17.425,00 €

  12. 12
    Kundenskonto

    17.425,00 € × 3 % = 522,75 €

    Tipp: Rückwärts ist der Zielverkaufspreis bekannt – hier genügt „vom Hundert“: Zielverkaufspreis × Skontosatz.
  13. 13
    Barverkaufspreis

    17.425,00 € − 522,75 € = 16.902,25 €

  14. 14
    Gewinn

    16.902,25 € − 16.328,00 € = 574,25 €

  15. 15
    Gewinnzuschlag

    574,25 € ÷ 16.328,00 € × 100 % = 3,52 %

    Tipp: Der Gewinnzuschlag wird in Prozent der Selbstkosten angegeben.
    Achtung: Wer hier 3,4 % erhält, hat den Gewinn durch den Barverkaufspreis statt durch die Selbstkosten geteilt.
Unbegrenzt üben

Unendlich viele Kalkulationen zum Üben – und jede ist anders

Im Lehrbuch gibt es meist ein, zwei Beispiele zur Zuschlagskalkulation – und nach dem zweiten Durchgang kennst du die Zahlen auswendig. Der Generator erstellt dir deshalb bei jedem Klick einen neuen Auftrag: mal ein Metallbauer mit Stahlblech und zwei Fertigungsstellen, mal eine Großbäckerei mit Mehl, Füllungen und Expressfracht.

Einzelkosten, Zuschlagssätze, Gewinnzuschlag und Kundenkonditionen wechseln jedes Mal, genauso die Aufgabenstellung: vorwärts zum Angebotspreis, rückwärts vom Marktpreis, Differenzkalkulation oder Vor- und Nachkalkulation mit Über- und Unterdeckung.

Die Zahlen sind so gewählt, dass die Gemeinkosten auf glatte Beträge kommen und die Rechnung sauber aufgeht. So übst du das Verfahren – und nicht das Auswendiglernen von Ergebnissen.

Aufträge – jeder neu berechnet, keiner doppelt
8
Industriebranchen mit 200 Produkten
21
Zeilen im vollständigen Schema, vom Fertigungsmaterial bis zum Angebotspreis
4
Schwierigkeitsstufen vom Lückenschema bis zur Nachkalkulation

Probier es aus: Dein nächster Auftrag ist nur einen Klick entfernt – kostenlos und ohne Anmeldung.

Aufgaben erstellen

So funktioniert der kostenlose Generator

  1. 1

    Stufe und Anzahl wählen

    Leicht, Mittel, Schwer oder Extrem, dazu ein bis fünf Aufgaben und auf Wunsch eine Formelhilfe. Ein Klick – und der Generator erstellt dir ein Aufgabenblatt, das es so noch nie gab.

  2. 2

    Online lösen oder als PDF laden

    Trag deine Ergebnisse direkt auf der Seite ein oder lade das Blatt kostenlos als ausfüllbares PDF herunter. Im PDF stehen die Lösungen mit Rechenweg hinten.

  3. 3

    Jeden Schritt prüfen lassen

    Die Auswertung zeigt je Feld richtig, folgerichtig oder falsch, dazu den kompletten Lösungsweg und Tipps zu genau den Fehlern, die an dieser Stelle typisch sind.

Was ist die Zuschlagskalkulation?

Die Zuschlagskalkulation ist das Standardverfahren, mit dem Industriebetriebe den Preis eines Auftrags oder Erzeugnisses kalkulieren. Sie gehört zur Kostenträgerstückrechnung: Die Einzelkosten – Fertigungsmaterial und Fertigungslöhne – lassen sich dem Auftrag direkt zuordnen. Die Gemeinkosten dagegen, etwa für Lager, Maschinen, Verwaltung und Vertrieb, werden mit Prozentsätzen aufgeschlagen.

Diese Zuschlagssätze stammen aus dem Betriebsabrechnungsbogen (BAB). Dort werden die Gemeinkosten auf die Kostenstellen verteilt und ins Verhältnis zu ihrer Bezugsgröße gesetzt. Die Zuschlagskalkulation ist also der nächste Schritt nach dem BAB: Sie wendet die Sätze auf einen konkreten Auftrag an.

In der Prüfung zum Geprüften Wirtschaftsfachwirt ist die Zuschlagskalkulation ein klassisches Rechenthema der Kosten- und Leistungsrechnung – als Angebotskalkulation, als Rückwärtsrechnung von einem Marktpreis oder als Vergleich von Vor- und Nachkalkulation.

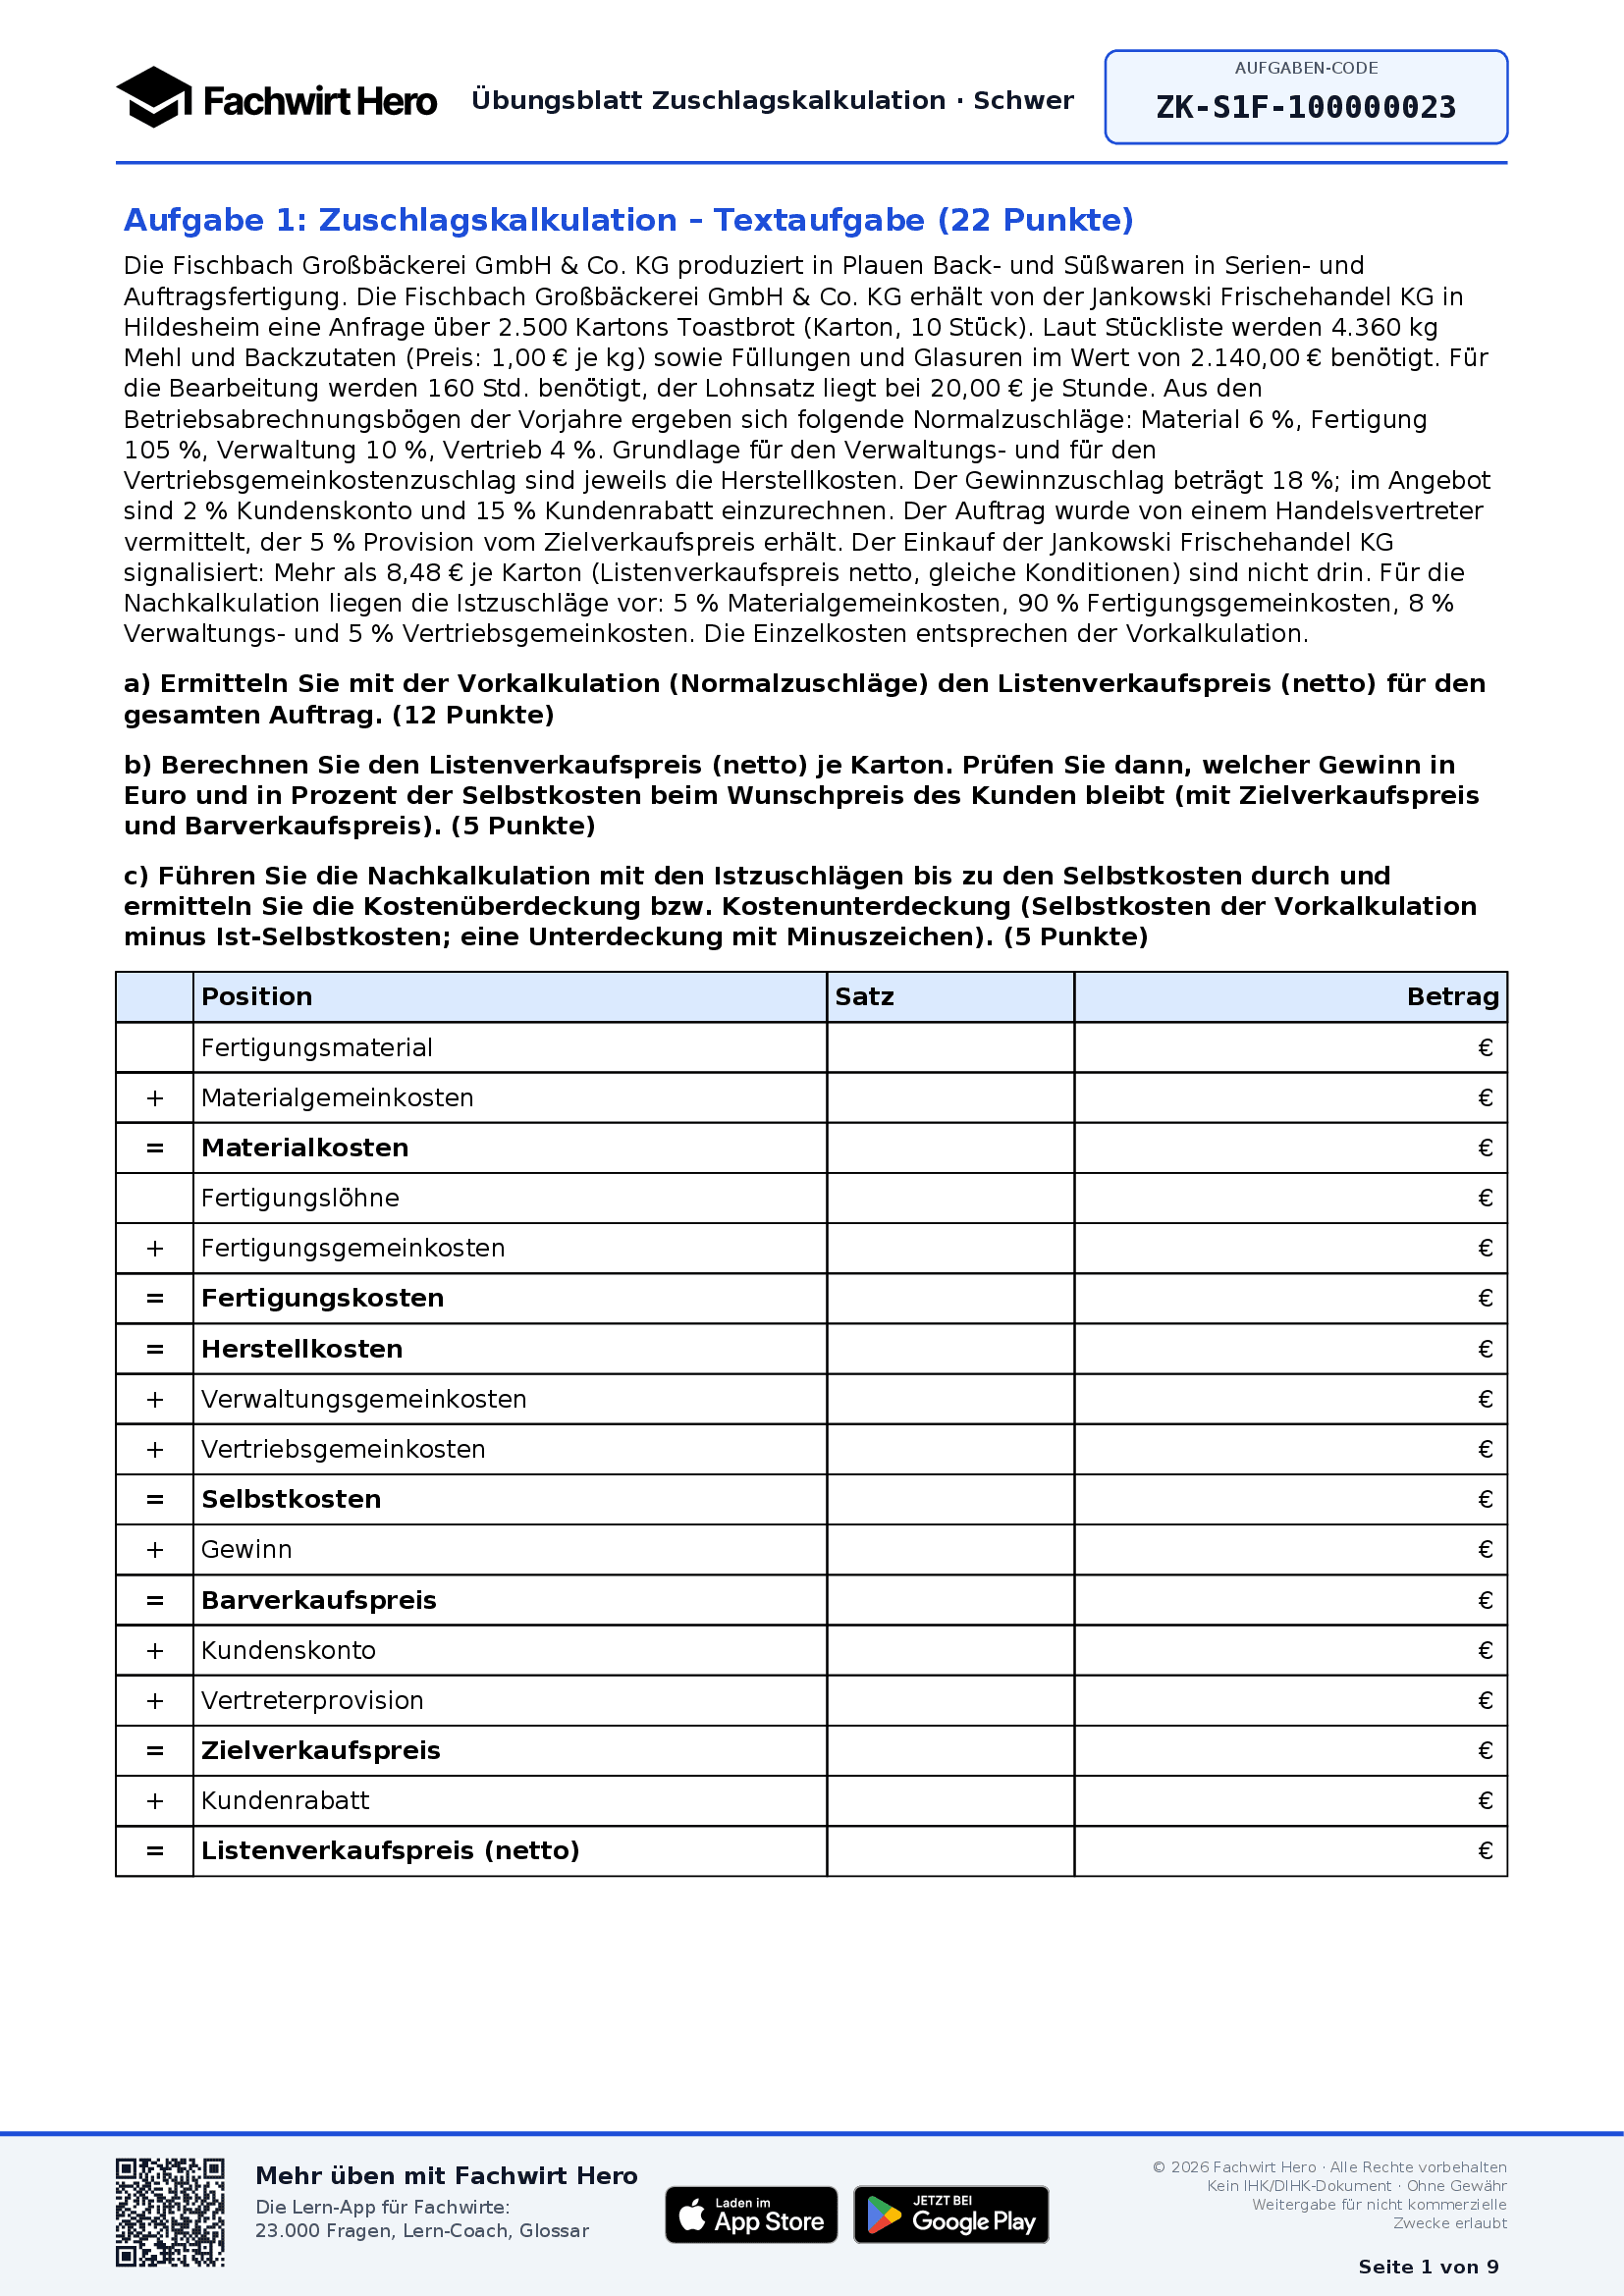
Kostenloses Aufgabenblatt Zuschlagskalkulation: Textaufgabe mit Auftrag einer Großbäckerei und leerem Kalkulationsschema
Ein Aufgabenblatt als PDF: Textaufgabe mit Kalkulationsschema

Das Kalkulationsschema: Schritt für Schritt zum Angebotspreis

Die Zuschlagskalkulation folgt immer demselben Schema. Material- und Fertigungskosten ergeben zusammen die Herstellkosten, mit Verwaltung und Vertrieb werden daraus die Selbstkosten, und über Gewinn und Kundenkonditionen kommst du zum Listenverkaufspreis – dem Angebotspreis. Das folgende Beispiel rechnen wir weiter unten auch rückwärts und in der Nachkalkulation.

Beispiel: Angebotskalkulation für einen Auftrag
PositionRechnungBetrag
FertigungsmaterialEinzelkosten10.000 €
+Materialgemeinkosten10 % vom Fertigungsmaterial1.000 €
=Materialkosten11.000 €
FertigungslöhneEinzelkosten5.000 €
+Fertigungsgemeinkosten150 % von den Fertigungslöhnen7.500 €
+Sondereinzelkosten der Fertigungohne Zuschlag500 €
=Fertigungskosten13.000 €
=HerstellkostenMaterialkosten + Fertigungskosten24.000 €
+Verwaltungsgemeinkosten10 % von den Herstellkosten2.400 €
+Vertriebsgemeinkosten5 % von den Herstellkosten1.200 €
+Sondereinzelkosten des Vertriebsohne Zuschlag400 €
=Selbstkosten28.000 €
+Gewinn12 % von den Selbstkosten3.360 €
=Barverkaufspreis31.360 €
+Kundenskonto2 % vom Zielverkaufspreis (im Hundert)640 €
=Zielverkaufspreis31.360 € ÷ 98 % × 100 %32.000 €
+Kundenrabatt20 % vom Listenverkaufspreis (im Hundert)8.000 €
=Listenverkaufspreis (netto)32.000 € ÷ 80 % × 100 %40.000 €
Die typische Falle: Verwaltungs- und Vertriebsgemeinkosten werden auf die Herstellkosten gerechnet – nicht nur auf Fertigungsmaterial und Fertigungslöhne. Wer im Beispiel die Einzelkosten von 15.000 € als Grundlage nimmt, erhält 1.500 € statt 2.400 € Verwaltungsgemeinkosten und kalkuliert den Auftrag zu billig.

Das Schema sitzen lassen: Auf Stufe Leicht ergänzt du die Lücken mit den Sätzen daneben.

Stufe Leicht starten

Gewinn, Skonto, Provision und Rabatt: im Hundert rechnen

Ab den Selbstkosten läuft die Rechnung wie in der Handelskalkulation. Der Gewinn bezieht sich auf die Selbstkosten und wird ganz normal aufgeschlagen: 12 % von 28.000 € sind 3.360 €.

Kundenskonto und Vertreterprovision beziehen sich aber auf den Zielverkaufspreis, den du noch gar nicht kennst. Der Barverkaufspreis entspricht deshalb 100 % minus Skonto minus Provision. Genauso verhält es sich mit dem Kundenrabatt, der sich auf den Listenverkaufspreis bezieht. Diese Rechnung „im Hundert“ ist der Schritt, bei dem in der Prüfung besonders oft Punkte verloren gehen.

Gewinn
Selbstkosten × Gewinnzuschlag → 28.000 € × 12 % = 3.360 €
Zielverkaufspreis
Barverkaufspreis ÷ (100 % − Skonto − Provision) × 100 % → 31.360 € ÷ 98 % × 100 % = 32.000 €
Listenverkaufspreis
Zielverkaufspreis ÷ (100 % − Rabatt) × 100 % → 32.000 € ÷ 80 % × 100 % = 40.000 €
Falsch: vom Hundert
31.360 € + 2 % = 31.987,20 € – zu niedrig, der Skonto wäre nicht gedeckt

Im Hundert rechnen üben – mit Kundenkonditionen, die jedes Mal anders sind.

Aufgaben erstellen

Rückwärts- und Differenzkalkulation

Selbstkosten
Barverkaufspreis ÷ (100 % + Gewinnzuschlag) × 100 % → 31.360 € ÷ 112 % × 100 % = 28.000 €
Herstellkosten
(Selbstkosten − Sondereinzelkosten des Vertriebs) ÷ (100 % + 10 % + 5 %) × 100 % → 27.600 € ÷ 115 % × 100 % = 24.000 €
Materialkosten
Herstellkosten − Fertigungskosten → 24.000 € − 13.000 € = 11.000 €
Fertigungsmaterial
Materialkosten ÷ (100 % + 10 %) × 100 % = 10.000 €
Differenzkalkulation
Marktpreis 38.000 € → Barverkaufspreis 29.792 € − Selbstkosten 28.000 € = 1.792 € Gewinn = 6,40 %

Oft steht der Preis schon fest, weil der Markt oder ein Großkunde ihn vorgibt. Dann rechnest du rückwärts: vom Listenverkaufspreis über Rabatt und Skonto zum Barverkaufspreis, und von dort zu den höchstens zulässigen Selbstkosten. Auf Stufe Mittel geht es weiter bis zum Fertigungsmaterial – so erfährt der Einkauf, wie viel das Material höchstens kosten darf.

Wichtig: Rückwärts werden Zuschläge nicht einfach abgezogen, sondern auf Hundert zurückgerechnet. Und die Sondereinzelkosten des Vertriebs ziehst du vorher ab, weil sie keinen Zuschlag tragen.

Die Differenzkalkulation verbindet beide Richtungen: Die Kosten rechnest du vorwärts bis zu den Selbstkosten, den Marktpreis rückwärts bis zum Barverkaufspreis. Was dazwischen übrig bleibt, ist der Gewinn. Kann der Markt im Beispiel nur 38.000 € zahlen, sinkt der Gewinnzuschlag von 12 % auf 6,40 %.

Rückwärts- und Differenzkalkulation gibt es auf Stufe Mittel.

Stufe Mittel starten

Vor- und Nachkalkulation: Kostenüberdeckung und Kostenunterdeckung

Das Angebot wird mit Normalzuschlägen kalkuliert – Durchschnittswerten aus den vergangenen Perioden. Ist der Auftrag abgeschlossen, zeigt der BAB die tatsächlichen Istzuschläge. Die Nachkalkulation rechnet denselben Auftrag mit diesen Sätzen noch einmal durch.

Liegen die Ist-Selbstkosten unter den Selbstkosten der Vorkalkulation, war mehr Gemeinkosten einkalkuliert als tatsächlich angefallen: eine Kostenüberdeckung. Im umgekehrten Fall entsteht eine Kostenunterdeckung, die den geplanten Gewinn schmälert.

Achte darauf, dass Verwaltung und Vertrieb in der Nachkalkulation auf die Ist-Herstellkosten gerechnet werden – nicht auf die Herstellkosten der Vorkalkulation. Auf Stufe Extrem ermittelst du die Istzuschläge zuerst selbst aus den Monatsdaten des BAB.

Beispiel: gleicher Auftrag mit Istzuschlägen
NachkalkulationRechnungBetrag
Materialgemeinkosten12 % statt 10 %1.200 €
Fertigungsgemeinkosten140 % statt 150 %7.000 €
=Ist-Herstellkosten10.000 € + 1.200 € + 5.000 € + 7.000 € + 500 €23.700 €
+Verwaltungsgemeinkosten11 % von 23.700 €2.607 €
+Vertriebsgemeinkosten5 % von 23.700 €1.185 €
+Sondereinzelkosten des Vertriebsunverändert400 €
=Ist-Selbstkosten27.892 €
Kostenüberdeckung28.000 € − 27.892 €+108 €

Vor- und Nachkalkulation mit Über- und Unterdeckung: Auf Stufe Schwer gehört sie zur Textaufgabe.

Stufe Schwer starten

Vier Schwierigkeitsstufen – vom Lückenschema bis zur Nachkalkulation

Du bestimmst, wie schwer es wird. Jede Stufe trainiert einen anderen Teil der Zuschlagskalkulation – vom sicheren Aufbau des Schemas bis zur prüfungsnahen Textaufgabe mit Vor- und Nachkalkulation.

  1. Leicht

    Lückenschema mit Zuschlagssätzen

    Das Schema steht, die Sätze stehen daneben, einzelne Zeilen sind schon ausgefüllt. Du ergänzt die fehlenden Beträge bis zu den Selbstkosten oder bis zum Listenverkaufspreis – ideal, um den Aufbau zu festigen.

    Aufgaben der Stufe Leicht erstellen
  2. Mittel

    Vorwärts, rückwärts, Differenz

    Eine vollständige Angebotskalkulation mit Preis je Stück, eine Rückwärtsrechnung vom Marktpreis bis zum höchstens zulässigen Fertigungsmaterial oder eine Differenzkalkulation mit Gewinn und Gewinnzuschlag. Sondereinzelkosten kommen dazu.

    Aufgaben der Stufe Mittel erstellen
  3. Schwer

    Textaufgabe mit Vor- und Nachkalkulation

    Die Einzelkosten ergeben sich erst aus Materialverbrauch, Preis je kg und Fertigungsstunden. Sondereinzelkosten sind nur als Vorgang beschrieben. Dazu prüfst du den Wunschpreis des Kunden und rechnest die Nachkalkulation mit Über- oder Unterdeckung.

    Aufgaben der Stufe Schwer erstellen
  4. Extrem

    Ohne Zeilenbezeichnungen, Istzuschläge aus dem BAB

    Wie Schwer, aber mit zwei Fertigungsstellen, beiden Sondereinzelkosten und einem Schema ohne Bezeichnungen. Die Istzuschläge berechnest du aus den Monatsdaten, und der Wunschpreis des Kunden kann auch einen Verlust ergeben.

    Aufgaben der Stufe Extrem erstellen

Typische Fehler bei der Zuschlagskalkulation – und wie die Auswertung hilft

Die meisten Punkte gehen bei der falschen Zuschlagsgrundlage verloren. Die Online-Auswertung erkennt das: Hast du mit deinem Zwischenergebnis richtig weitergerechnet, zählen die folgenden Schritte als folgerichtig. Bei typischen Fehlern nennt sie dir den falschen Wert, der dabei herauskommt.

  • Falsche Grundlage für Verwaltung und Vertrieb

    Die Zuschläge gehören auf die Herstellkosten – nicht auf die Einzelkosten und beim Vertrieb auch nicht auf Herstellkosten plus Verwaltungsgemeinkosten.

  • Sondereinzelkosten mit Zuschlag

    Ein Spezialwerkzeug oder eine Spezialverpackung bekommt keinen Gemeinkostenzuschlag. Die Sondereinzelkosten der Fertigung gehören aber in die Herstellkosten.

  • Vom Hundert statt im Hundert

    Skonto, Provision und Rabatt beziehen sich auf den höheren Preis. Wer sie einfach aufschlägt, kalkuliert zu billig.

  • Vorzeichen bei der Nachkalkulation

    Normalkosten minus Istkosten: Positiv ist eine Überdeckung, negativ eine Unterdeckung. Und die Istzuschläge gehören auf die Ist-Herstellkosten.

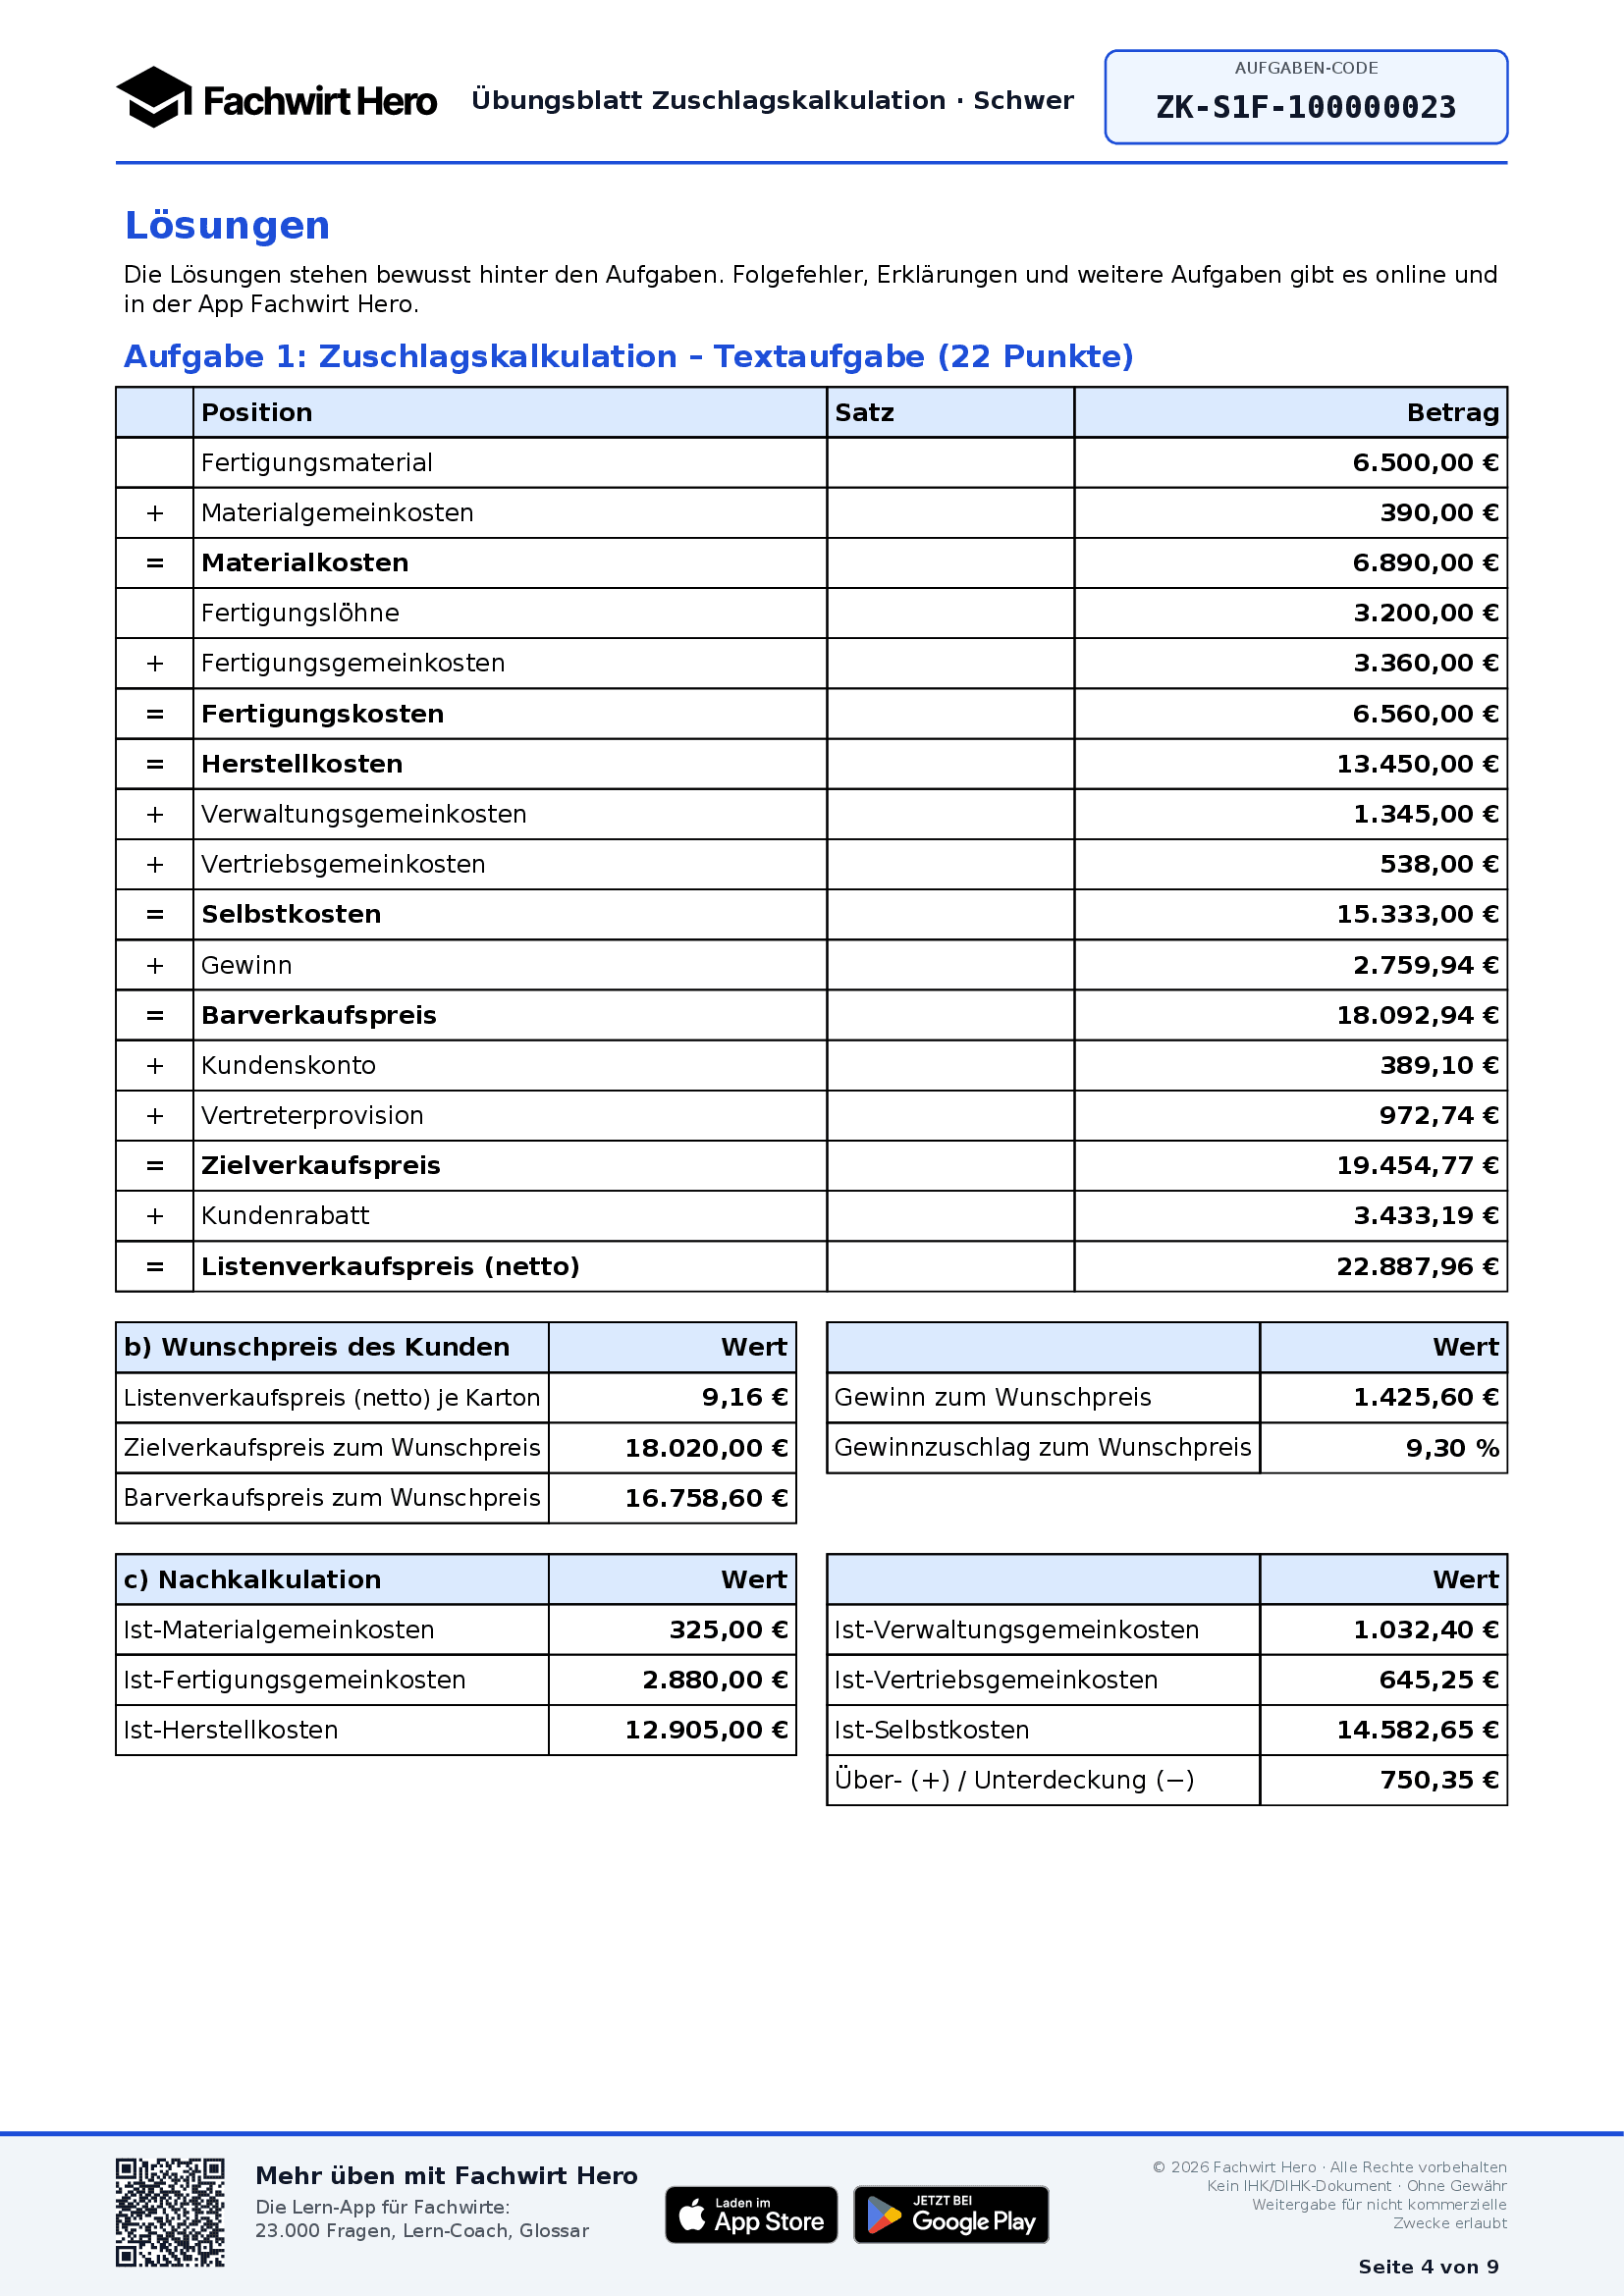
Lösung aus dem PDF: ausgefülltes Kalkulationsschema, Wunschpreis des Kunden und Nachkalkulation mit Überdeckung
Die Lösung im PDF – Schema, Kundenpreis und Nachkalkulation

Zuschlagskalkulation Übungsaufgaben mit Lösungen als PDF – kostenlos

Du lernst lieber auf Papier? Jedes Blatt gibt es kostenlos als PDF zum Download. Das Kalkulationsschema und die Ergebnisfelder kannst du am Bildschirm ausfüllen und speichern oder das Blatt ausdrucken. Hinten stehen die Lösungen mit vollständigem Rechenweg und Tipps zu den typischen Fehlern.

Unter jeder Aufgabe steht ein QR-Code. Scannst du ihn mit dem Handy, öffnet sich genau diese Aufgabe online, und du kannst deine Ergebnisse prüfen lassen. Für Lerngruppen, Nachhilfe und den Unterricht darfst du die PDFs für nicht kommerzielle Zwecke weitergeben.

  • Am Bildschirm ausfüllen

    Alle Ergebnisfelder sind Formularfelder – ausfüllen, speichern, später weiterrechnen.

  • Lösungen mit Rechenweg

    Hinten im PDF, jeder Schritt nummeriert, mit Tipps zu typischen Fehlern.

  • Formelhilfe auf Wunsch

    Kalkulationsschema, Rechnen im Hundert, Rückwärtskalkulation und Nachkalkulation auf einer Seite.

  • QR-Code unter jeder Aufgabe

    Mit dem Handy scannen und die Aufgabe sofort online prüfen lassen.

Deckblatt des Beispiel-PDFs Zuschlagskalkulation Übungsaufgaben mit Lösungen

Beispiel-PDF: Zuschlagskalkulation Übungsaufgaben mit Lösungen

8 Aufgaben, je zwei in den Stufen Leicht, Mittel, Schwer und Extrem – mit Rechenweg, Formelhilfe und einer Anleitung, wie du am besten damit übst. Zum Reinschauen, Ausdrucken und Weitergeben.

PDF öffnen (1,5 MB)

Hol dir jetzt deine kostenlose Zuschlagskalkulation als PDF mit Lösungen – so viele, wie du willst.

PDF herunterladen

Mehr üben mit Fachwirt Hero

Rechnen sitzt?
Dann der Rest der Prüfung.

Die Übungsaufgaben sind ein Teil. In der App von Fachwirt Hero bereitest du dich auf die ganze Prüfung zum Wirtschaftsfachwirt vor – kostenlos starten, auf dem Handy und dem Tablet.

  • 23.000Prüfungsfragen mit Erklärungen und Rechenwegen
  • Lern-Coachplant, was du wann wiederholst
  • Glossarüber 1.900 Begriffe – mit deinen Fehlern zu jedem Begriff
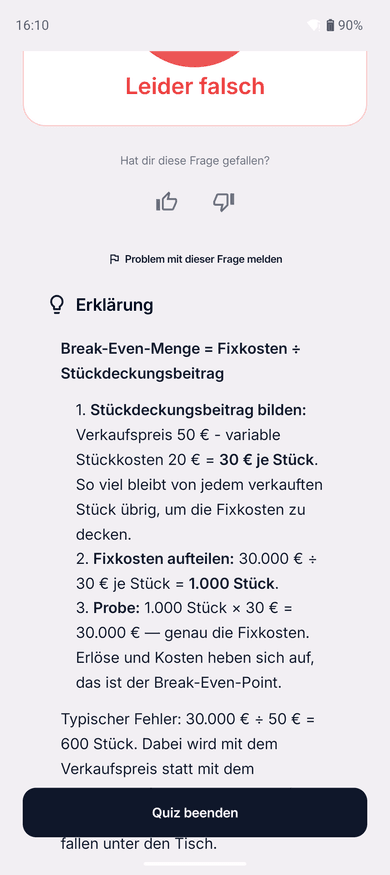
App-Screenshot: Rechenaufgabe in der App von Fachwirt Hero mit ausführlichem Rechenweg
Auch in der App: Rechenaufgaben mit ausführlichem Rechenweg

Häufige Fragen zu den Übungsaufgaben Zuschlagskalkulation

App entdecken